Domain bremswirkung.de kaufen?
Wir ziehen mit dem Projekt
bremswirkung.de um.
Sind Sie am Kauf der Domain
bremswirkung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bremswirkung.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
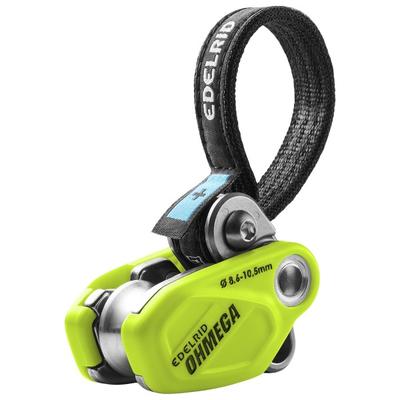
Edelrid Ohm II Bremsassistent blueDie 2. Generation unseres innovativen und erfolgreichen OHM kommt mit einigen Updates für eine einfachere Bedienbarkeit. Der Vorschaltwiderstand zur Erhöhung der Bremswirkung bei Seilschaften mit großem Gewichtsunterschied besitzt ein Drehwirbelgelenk, das dem Gerät mehr Bewegungsfreiheit verleiht. Beim Einhängen des Geräts am ersten Haken spielt die Einhängrichtung daher keine Rolle mehr. Das Verschlusssystem verhindert ein versehentliches Öffnen des Geräts und vereinfacht das Einlegen des Seils und das Abbauen des Geräts beim Ablassen erheblich. Wird im ersten Haken der Sicherungskette installiert Keine Einschränkung des Handlings im Vorstieg (Keine Seilreibung beim Seilausgeben) Für Einfachseile von 8,9 - 11,0 mm Durchmesser Auf die sichernde Person wirken deutlich geringere Kräfte Ablassen einer schwereren Person ist deutlich leichter zu kontrollieren Bei einem Sturz in den ersten Haken reduziert das Gerät das Risiko einer Kollision "Macht die sichernde Person 25 kg schwerer" Mindestgewicht sichernde Person: 40 kg Made in Germany Zugelassener Seildurchmesser 8,9 - 11mm Gewicht: 405 g Material: Aluminium, Steel, Polyamid, LDPE89,95 €*Versand: 3,45 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **


Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
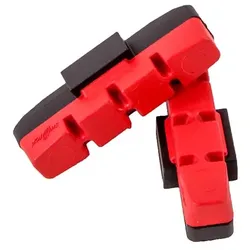
MAGURA Bremsbeläge HS | rot | hohe Bremsleistung | 2 Stk.MAGURA Bremsbeläge rot | hohe Bremsleistung | 2 Stk. Original Magura Bremsbeläge. Passend auf alle HS Felgenbremsenmodelle. Rot, rennorientierter Belag für unbeschichtete, polierte Felgenoberflächen. technische Daten: Kompatibilität Felgen: Aluminium, unbeschichtet Kompatibilität Bremsen: Magura HS 11, HS 22, HS 33 Gewicht: 18,5g pro Paar Lieferumfang: 1 Paar MAGURA Bremsbeläge rot | hohe Bremsleistung Magura Brake Pad Guide8,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
Edelrid - Ohmega - Bremsassistent oasisBremsassistent für Seilschaften mit und ohne Gewichtsunterschied - Farbe: Oasis; geeignet für Sportklettern, Indoorklettern; Weitere Top-Angebote von Edelrid im Online-Shop von Bergfreunde.de bestellen!99,96 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Edelrid Ohm II Bremsassistent blueDie 2. Generation unseres innovativen und erfolgreichen OHM kommt mit einigen Updates für eine einfachere Bedienbarkeit. Der Vorschaltwiderstand zur Erhöhung der Bremswirkung bei Seilschaften mit großem Gewichtsunterschied besitzt ein Drehwirbelgelenk, das dem Gerät mehr Bewegungsfreiheit verleiht. Beim Einhängen des Geräts am ersten Haken spielt die Einhängrichtung daher keine Rolle mehr. Das Verschlusssystem verhindert ein versehentliches Öffnen des Geräts und vereinfacht das Einlegen des Seils und das Abbauen des Geräts beim Ablassen erheblich. Wird im ersten Haken der Sicherungskette installiert Keine Einschränkung des Handlings im Vorstieg (Keine Seilreibung beim Seilausgeben) Für Einfachseile von 8,9 - 11,0 mm Durchmesser Auf die sichernde Person wirken deutlich geringere Kräfte Ablassen einer schwereren Person ist deutlich leichter zu kontrollieren Bei einem Sturz in den ersten Haken reduziert das Gerät das Risiko einer Kollision "Macht die sichernde Person 25 kg schwerer" Mindestgewicht sichernde Person: 40 kg Made in Germany Zugelassener Seildurchmesser 8,9 - 11mm Gewicht: 405 g Material: Aluminium, Steel, Polyamid, LDPE89,95 €*Versand: 3,45 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Edelrid Ohm II Bremsassistent - One Size - oasisDie 2. Generation desinnovativen und erfolgreichen Edelrid Ohm kommt mit einigen Updates für eine einfachere Bedienbarkeit. Der Vorschaltwiderstand zur Erhöhung der Bremswirkung bei Seilschaften mit großem Gewichtsunterschied besitzt ein Drehwirbelgelenk, das dem Gerät mehr Bewegungsfreiheit verleiht. Beim Einhängen des Geräts am ersten Haken spielt die Einhängrichtung daher keine Rolle mehr. Das Verschlusssystem verhindert ein versehentliches Öffnen des Geräts und vereinfacht das Einlegen des Seils und das Abbauen des Geräts beim Ablassen erheblich. Warn- und Sicherheitshinweise: Dieses Produkt ist Teil persönlicher Schutzausrüstung (PSA) zum Schutz gegen Stürze aus der Höhe und sollte einer Person zugeordnet werden. Die Gebrauchsanleitung enthält wichtige Hinweise für sach- und praxisgerechte Anwendung. Vor der Verwendung dieses Produktes müssen diese inhaltlich verstanden worden sein. Diese Informationen können jedoch niemals Erfahrung, Eigenverantwortung und Wissen über die beim Bergsteigen, Klettern und Arbeiten in der Höhe und Tiefe auftretenden Gefahren ersetzen und entbinden nicht vom persönlich zu tragendem Risiko. Die Anwendung ist nur ausgebildeten und erfahrenen Personen oder unter Anleitung und Aufsicht gestattet. Schlechter physischer oder psychischer Gesundheitszustand kann unter normalen Umständen und im Notfall ein Sicherheitsrisiko darstellen. Achtung: Die Nichtbeachtung der Gebrauchsanleitung kann zu schweren Verletzungen oder sogar zum Tod führen! Achtung: Das Ohm II ist kein Ersatz für ein adäquates Sicherungsgerät! In jedem Fall muss eine geeignete Sicherungstechnik unabhängig vom Ohm II mit den entsprechenden Ausrüstungsgegenständen angewandt werden. Bitte unbedingt den speziellen Sicherheitshinweis aus Mai 2026 von Edelrid beachten. Dazu gibt es einen eigenen Abschnitt ""Sicherheitshinweis"".79,00 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Edelrid Ohm II Bremsassistent oasis-nightDie 2. Generation unseres innovativen und erfolgreichen OHM kommt mit einigen Updates für eine einfachere Bedienbarkeit. Der Vorschaltwiderstand zur Erhöhung der Bremswirkung bei Seilschaften mit großem Gewichtsunterschied besitzt ein Drehwirbelgelenk, das dem Gerät mehr Bewegungsfreiheit verleiht. Beim Einhängen des Geräts am ersten Haken spielt die Einhängrichtung daher keine Rolle mehr. Das Verschlusssystem verhindert ein versehentliches Öffnen des Geräts und vereinfacht das Einlegen des Seils und das Abbauen des Geräts beim Ablassen erheblich. Wird im ersten Haken der Sicherungskette installiert Keine Einschränkung des Handlings im Vorstieg (Keine Seilreibung beim Seilausgeben) Für Einfachseile von 8,9 - 11,0 mm Durchmesser Auf die sichernde Person wirken deutlich geringere Kräfte Ablassen einer schwereren Person ist deutlich leichter zu kontrollieren Bei einem Sturz in den ersten Haken reduziert das Gerät das Risiko einer Kollision "Macht die sichernde Person 25 kg schwerer" Mindestgewicht sichernde Person: 40 kg Made in Germany Zugelassener Seildurchmesser 8,9 - 11mm Gewicht: 405 g Material: Aluminium, Steel, Polyamid, LDPE89,95 €*Versand: 3,45 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.